Tesla hat am 21. Oktober seine Ergebnisse für das dritte Quartal 2026 vorgelegt. Der Umsatz blieb nahezu stabil, der Gewinn sank deutlich. Zugleich erwirtschaftete das Unternehmen wieder einen positiven freien Cashflow. In der anschließenden Fragerunde standen FSD, Cybercab und Optimus im Mittelpunkt – mit weitreichenden Plänen für 2027.
Stand: 22. Oktober 2026. Berichtszeitraum: 1. Juli bis 30. September 2026. Alle Geldbeträge in US-Dollar.
Die Zahlen machen sichtbar, wie aufwendig Teslas nächste Wachstumsphase ist: Das bestehende Geschäft muss die Entwicklung neuer Fahrzeuge, Fahrsoftware, Roboter und Fertigungsanlagen finanzieren. Dabei unterscheiden sich die Fortschritte bei Produktion und Kundennutzung deutlich von den Erwartungen an künftige Gewinne.
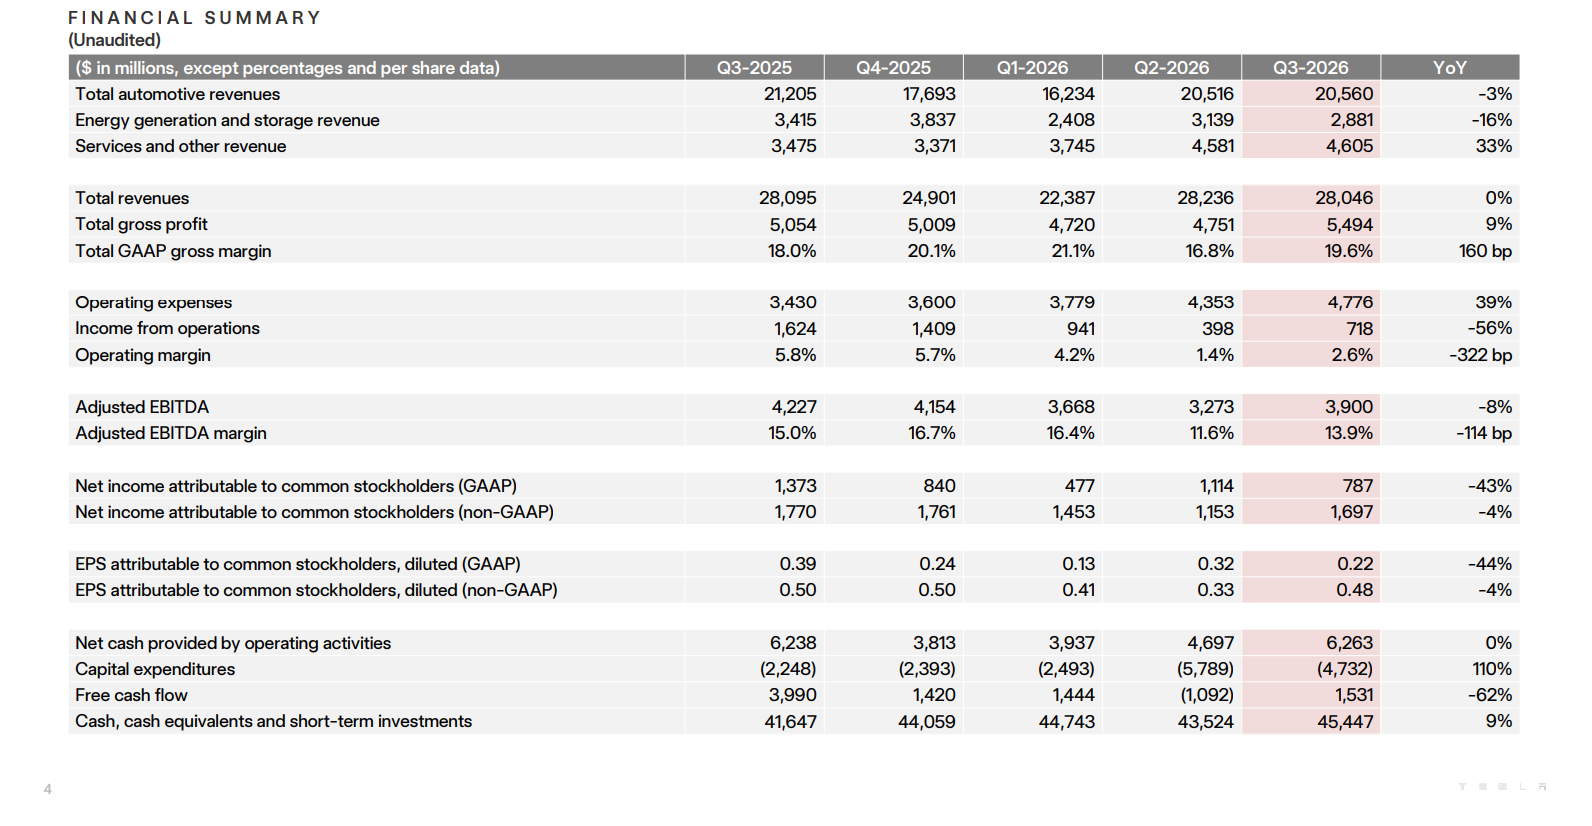
| Kennzahl | Q3 2026 | Q3 2025 | Veränderung |
|---|---|---|---|
| Umsatz | 28,046 Mrd. | 28,095 Mrd. | −0,2 % |
| Operativer Gewinn | 718 Mio. | 1.624 Mio. | −56 % |
| Operative Marge | 2,6 % | 5,8 % | −3,2 Prozentpunkte |
| Nettogewinn, den Stammaktionären zurechenbar, GAAP | 787 Mio. | 1.373 Mio. | −43 % |
| Investitionen in Sachanlagen, Capex | 4,732 Mrd. | 2,248 Mrd. | +110 % |
| Freier Cashflow | 1,531 Mrd. | 3,990 Mrd. | −62 % |
Quellen: Tesla Q3 2026 Update und Form 10-Q. Veränderungen gerundet; Umsatzveränderung aus den veröffentlichten Werten berechnet. [1][2]
Warum der Gewinn stärker fällt als der Umsatz. Die operativen Aufwendungen stiegen um 39 Prozent auf 4,776 Milliarden Dollar. Forschung und Entwicklung verteuerten sich um 69 Prozent auf 2,761 Milliarden Dollar. Hinzu kam eine Rückbuchung bereits verbuchter Erlöse aus Emissionsgutschriften von 475 Millionen Dollar. Die im Quartal ausgewiesenen Erlöse aus diesen Gutschriften sanken damit auf 113 Millionen Dollar. [2]
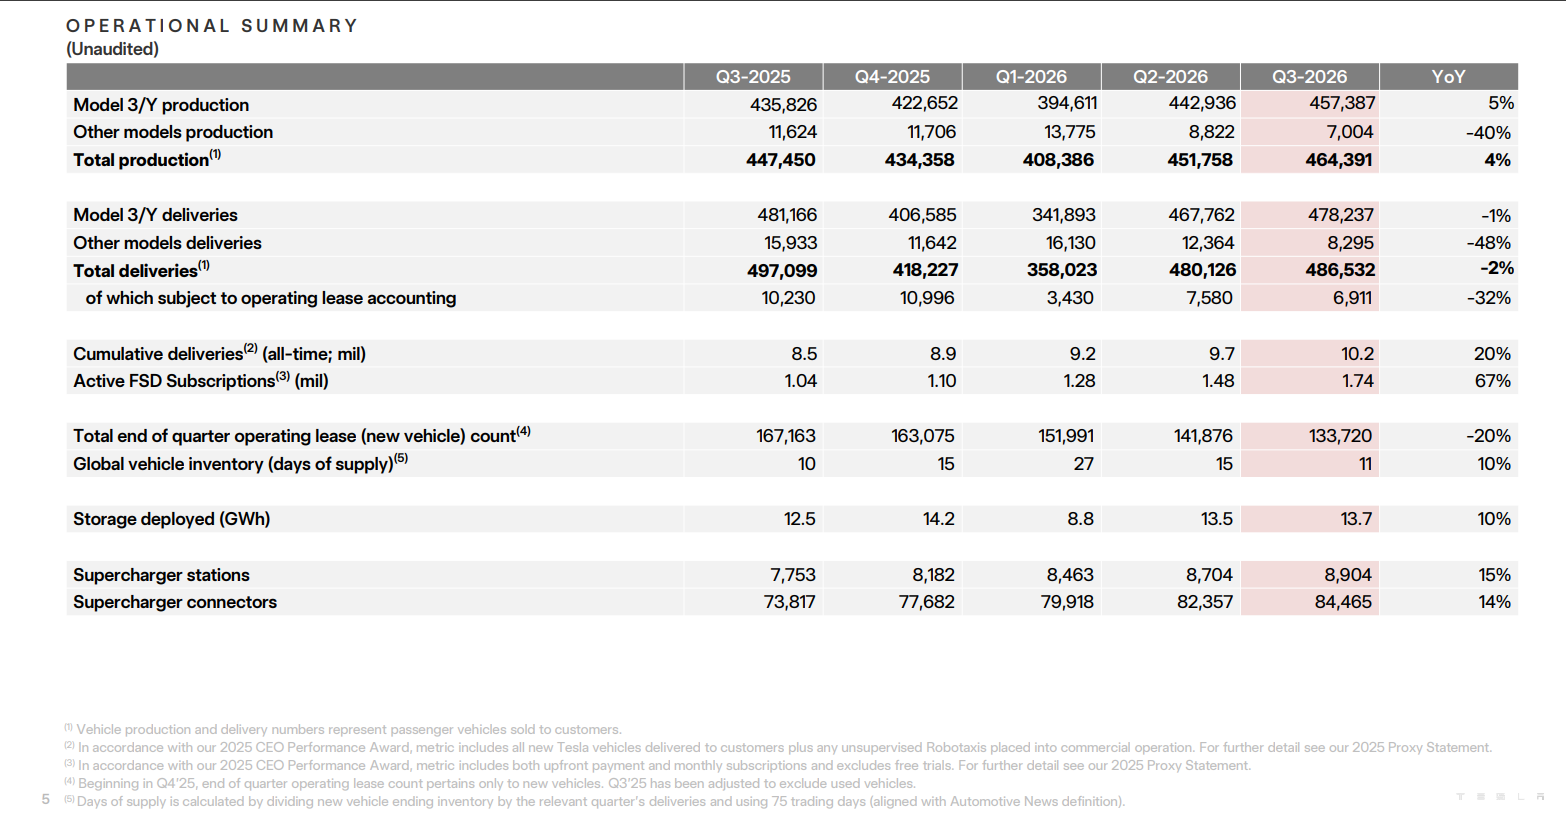
Auslieferungen knapp unter dem Vorjahr. Tesla produzierte 464.391 Fahrzeuge und lieferte 486.532 aus. Davon entfielen 478.237 Auslieferungen auf Model 3 und Model Y, 8.295 auf die übrigen Modelle. [3] Gegenüber dem Vorjahresquartal gingen die Gesamtauslieferungen um rund zwei Prozent zurück. [1] Dass mehr Fahrzeuge ausgeliefert als gebaut wurden, zeigt einen Bestandsabbau; es ist für sich genommen kein Nachweis steigender Neubestellungen.
Nach Unternehmensangaben erreichte der Auftragsbestand dennoch den höchsten Stand seit vier Jahren. Die automobile Bruttomarge ohne Emissionsgutschriften stieg gegenüber dem zweiten Quartal von 16,3 auf 18,1 Prozent. Finanzchef Vaibhav Taneja verwies unter anderem auf einen höheren Auslieferungsanteil in der Region Asien-Pazifik. [6] Bruttomarge und operative Konzernmarge beschreiben unterschiedliche Ebenen: Entwicklungs-, Vertriebs- und Verwaltungskosten belasten das Ergebnis zusätzlich.
Für die Gigafactory Berlin meldete Tesla einen Produktionsrekord im Quartal. Die 4680-Zellfertigung am Standort wird weiterhin als im Bau befindlich geführt. [1]
Beim Cashflow fällt die Überraschung positiv aus. Die von Tesla vorab zusammengestellten Analystenschätzungen hatten im Durchschnitt einen freien Mittelabfluss von rund 4,5 Milliarden Dollar erwarten lassen. Auch beim bereinigten Gewinn je Aktie übertraf Tesla mit 0,48 Dollar den Konsens von 0,45 Dollar. Der Umsatz verfehlte dagegen die erwarteten 28,341 Milliarden Dollar knapp. Ein pauschales Übertreffen aller Erwartungen lässt sich daraus nicht ableiten. [5]
Zum Quartalsende verfügte Tesla über 45,447 Milliarden Dollar an Zahlungsmitteln und kurzfristigen Anlagen. [2] Die vorhandene Liquidität verschafft Handlungsspielraum; für die Finanzierung der Expansion bleibt dennoch entscheidend, wie viel Geld das laufende Geschäft dauerhaft erwirtschaftet.
Den Investitionsausblick für das Gesamtjahr senkte das Management im Gespräch von zuvor etwa 25 auf rund 20 Milliarden Dollar. [7] Im schriftlichen Quartalsbericht lautet die Formulierung weiterhin „mehr als 20 Milliarden Dollar“. [2] Entscheidend bleibt, wann Auszahlungen tatsächlich anfallen: Ein niedrigeres Jahresbudget allein belegt weder abgeschlossene Projekte noch gestrichene Vorhaben.
Energiespeicher: mehr Volumen, weniger Umsatz. Tesla meldete 13,7 Gigawattstunden an bereitgestellter Speicherkapazität. [3] Der Energieumsatz sank dennoch um 16 Prozent auf 2,881 Milliarden Dollar. [2] Die Bruttomarge erreichte 33,1 Prozent; nach Angaben des Finanzchefs halfen Zollerstattungen und Anpassungen bei Garantiekosten. Für Megapacks sei 2027 bereits nahezu ausverkauft, sagte Musk. [6]
Diese Marge sollte deshalb nicht unverändert fortgeschrieben werden. Laut Finanzbericht verbuchte Tesla im Energiesegment 526 Millionen Dollar an Zollerstattungen kostenmindernd. Gleichzeitig minderten 339 Millionen Dollar an vertraglich an Kunden weiterzureichenden Erstattungen den Umsatz. Auch die Kosten im Autogeschäft profitierten von 260 Millionen Dollar an Zollerstattungen. [2] Höhere Speicherauslieferungen und rückläufige Erlöse stehen somit nicht zwangsläufig im Widerspruch.
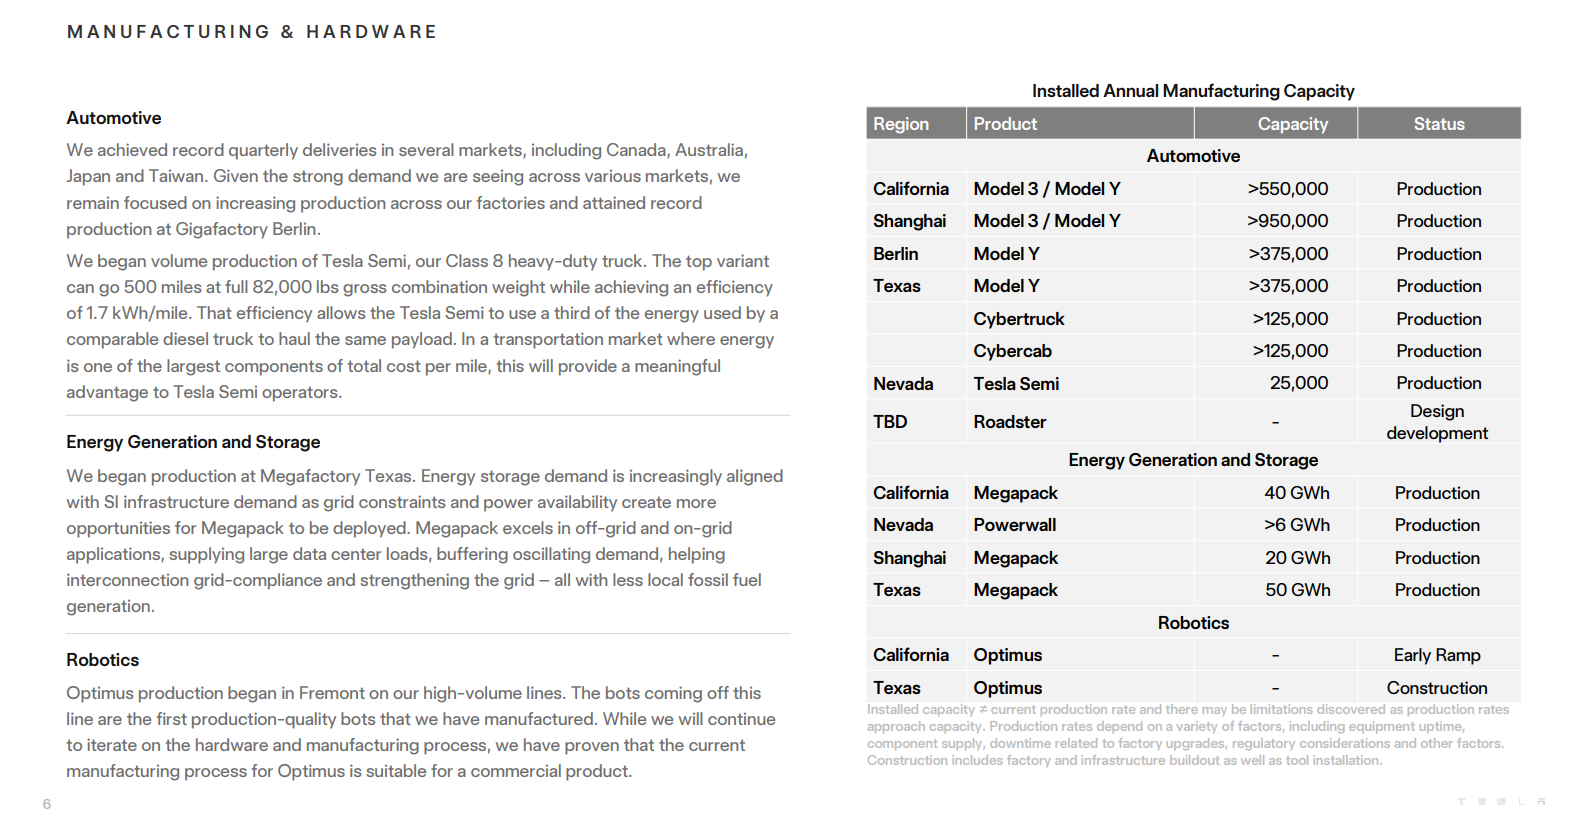
Tesla meldete außerdem den Produktionsbeginn der Megafactory in Texas und erste Megapacks, deren Zellen vollständig aus der eigenen LFP-Fertigung in Nevada stammen. [1] Die Fertigungstiefe kann für die weitere Expansion relevant werden; aus dem Anlauf lässt sich jedoch noch keine dauerhaft erreichte Produktionsmenge ableiten.
FSD wächst – die Kennzahl umfasst mehr als Monatsabos. Tesla weist 1,74 Millionen aktive FSD-Zugänge aus, 67 Prozent mehr als ein Jahr zuvor. Enthalten sind monatliche Abonnements und frühere Einmalkäufe; kostenlose Testphasen zählen nicht mit. Mehr als 75 Prozent der Neuauslieferungen in Nordamerika enthielten laut Unternehmen einen FSD-Abschluss. Die Angabe bezieht sich auf diese Auslieferungen, nicht auf die weltweite Fahrzeugflotte. [1]
FSD (Supervised) bleibt ein Fahrerassistenzsystem: Fahrer müssen aufmerksam bleiben und das Fahrzeug überwachen. Eine mögliche breitere Zulassung dieses Systems bedeutet daher keine Freigabe für einen fahrerlosen Privatwagen. Tesla selbst weist auf diesen Unterschied hin. [8]
Für eine EU-weite Freigabe äußerte Musk die Hoffnung auf die kommenden Monate, spätestens im ersten Quartal 2027. Er betonte zugleich, dass Tesla den behördlichen Zeitplan nicht kontrolliert. Diese Aussage ist eine Managementerwartung und kein bestätigter Zulassungstermin. [4]
Cybercab: Der Ausbau läuft, der Ergebnisbeitrag soll folgen. Tesla berichtete zum Quartalsende von fast zwei Millionen kumulierten Robotaxi-Meilen ohne Fahrerüberwachung. [1] Im Gespräch kündigte das Unternehmen eine Ausweitung des Cybercab-Dienstes auf Dallas im November an. Musk erwartet einen spürbaren Beitrag des Robotaxi-Geschäfts zu Umsatz und Profitabilität ab dem zweiten Quartal 2027 und einen größeren Einfluss in der zweiten Jahreshälfte. [4]
Die nächste Bewährungsprobe besteht damit im Betrieb einer größeren Flotte: Auslastung, Kosten und eine verlässlich nutzbare Dienstleistung müssen zusammenpassen. Die wachsende Fahrleistung allein beantwortet diese wirtschaftlichen Fragen noch nicht.
Optimus bleibt ein Vorhaben mit längerer Anlaufphase. Musk beschrieb die Fertigung in Fremont als frühen Produktionsanlauf. Das angestrebte Tempo von rund 20.000 Robotern pro Woche werde voraussichtlich frühestens nach einem weiteren Jahr erreicht. Lieferungen an externe Unternehmen stellte er für Ende 2027 in Aussicht; Konstruktion, Zuverlässigkeit und KI-Fähigkeiten seien noch weiterzuentwickeln. [4]
Auch beim Elektro-Lkw Semi meldete Tesla den Produktionsstart in Nevada. Die geplante Chipfertigung bleibt dagegen ein längerfristiges Projekt: Erste Testchips aus der Forschungsfabrik in Austin sollen nach derzeitigem Plan im Mai oder Juni 2027 entstehen, eine nennenswerte Serienfertigung wird für das dritte Quartal 2028 angestrebt. [6] Zwischen installierten Anlagen, ersten Exemplaren und einer wirtschaftlich stabilen Großserie liegen jeweils weitere Schritte.
SpaceX bleibt eine offene strategische Frage. Nach Musks Äußerungen vom Vortag prüfen Sonderausschüsse beider Unternehmen einen möglichen Zusammenschluss. Ein vereinbarter Merger wurde bei der Ergebnisvorstellung nicht bekanntgegeben; Musk ging auf das Thema nicht weiter ein. [7]
Für die nächsten Quartale sind damit konkrete Nachweise gefragt: eine höhere Fahrzeugproduktion bei tragfähigen Margen, belastbare Erträge aus dem Speicherausbau und messbare Fortschritte im Robotaxi-Betrieb. Bei Optimus und eigener Chipfertigung wird sich zunächst zeigen müssen, ob die angekündigten technischen und industriellen Meilensteine erreicht werden.
Redaktionelle Quellen
[1] Tesla Q3 2026 Update, 21. Oktober 2026,
[2] Tesla Form 10-Q für das Quartal zum 30. September 2026, SEC,
[3] Tesla: Third Quarter 2026 Production, Deliveries & Deployments, 2. Oktober 2026.
[4] Transkript der Q3-2026-Fragerunde, Investing.com,
[5] Tesla: Q3 2026 Earnings Consensus, 19. Oktober 2026,
[6] Watch List News: What Tesla Said on Its Q3 Earnings Call, 22. Oktober 2026.
[7] Associated Press: Tesla’s Q3 profit drops as it prepares for possible merger with SpaceX.
[8] Tesla Support: Full Self-Driving (Supervised)
Eine Analyse der Quartalszahlen liefert David vom Tesla Welt Podcast:
Die praktische “finanzielle” Lösung für Tesla-Fans
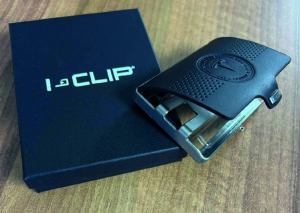
I-CLIP Metall inklusive Coverprägung “Tesla Fahrer und Freunde”: Die AdvantageR Heritage Modelle aus gestrahltem Edelstahl.
shop.temagazin.de/produkt/merch/i-clip-metall-mit-tff-coverpraegung/


